
El decreto modifica la reglamentación para establecer un nuevo parámetro sobre quiénes son considerados proveedores locales. En el caso de las personas jurídicas, la condición se determinará exclusivamente por su constitución y domicilio en el país, sin considerar la nacionalidad ni la residencia de sus accionistas o la composición de su capital social.
Las empresas extranjeras que estén radicadas en el país podrán calificar como proveedor local en el Régimen de Incentivos para Grandes Inversiones (RIGI), sacándole la exclusividad del 20% destinado a las firmas nacionales para abastecer bienes y obras.
La medida implementada a través del Decreto 1366/2026, forma parte de una serie de cambios aplicados por la administración de Javier Milei en los criterios reglamentarios del régimen regulado por la Ley 27.742.
La normativa original establece que los proyectos adheridos al RIGI deben comprometer la contratación de proveedores locales por un mínimo del 20% del monto de inversión asignado a la compra de bienes y obras, siempre que exista oferta disponible en condiciones competitivas de precio y calidad.
Con la nueva norma, el esquema cambia su definición regulatoria, ya que la exigencia previa de combinar radicación con control societario local fue reemplazada por un criterio exclusivo de constitución y domicilio de la empresa en la Argentina. De este modo, cualquier compañía constituida y domiciliada en el país califica formalmente como proveedor local.
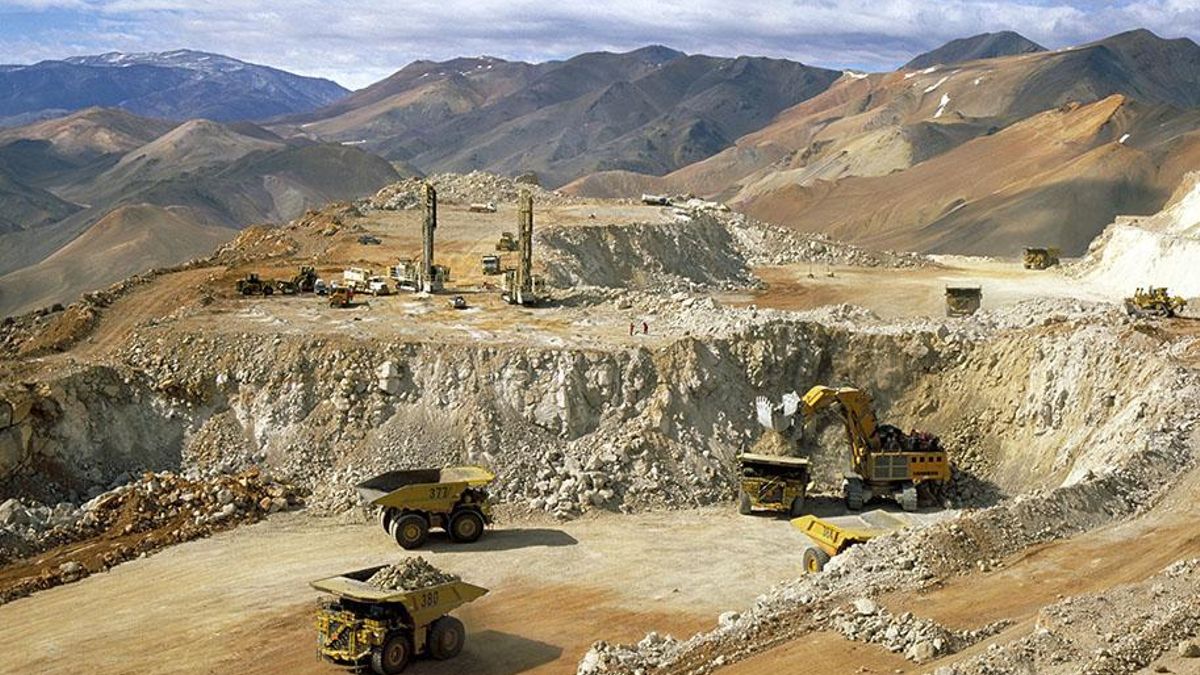
Esta medida otorga una ventaja al capital internacional dentro del mercado interno. Así, una empresa de patrimonio extranjero constituida en Argentina que fabrique equipamiento para proyectos mineros podrá computar para el cupo del 20% de compras locales, aunque la totalidad de sus accionistas sean extranjeros.
Como consecuencia, el cumplimiento del porcentaje exigido por la ley ya no garantiza que las contrataciones beneficien de manera prioritaria a firmas controladas por capitales argentinos, lo que genera un impacto directo en la industria y las pymes nacionales.
Qué cambios habrá para proveedores, inversiones y divisas
El decreto modifica la reglamentación para establecer un nuevo parámetro sobre quiénes son considerados proveedores locales. En el caso de las personas jurídicas, la condición se determinará exclusivamente por su constitución y domicilio en el país, sin considerar la nacionalidad ni la residencia de sus accionistas o la composición de su capital social.
De esta manera, una empresa extranjera que tenga domicilio en el país, podrá calificar como proveedor local. La modificación apunta a dinamizar la inclusión de empresas radicadas en el territorio nacional. Asimismo, se mantiene el requisito de que los bienes provistos cumplan con las reglas de origen nacional del MERCOSUR.
Para los Proyectos de Exportación Estratégica de Largo Plazo, la norma sustituye el inciso i) del artículo 47 fijando una fecha límite única para alcanzar el monto mínimo de inversión global en activos computables exigido al proyecto único.
Con este cambio, se distingue formalmente el cumplimiento del monto global de inversión respecto de los compromisos de inversión previstos para cada etapa individual, evitando superposiciones normativas entre los hitos temporales por etapa y la meta general del proyecto.
También se reglamentan los procedimientos ante cambios de estructura en los Vehículos de Proyecto Único (VPU). Por un lado, se estableció que la adquisición de acciones o cuotas de un VPU por parte de terceros no altera los derechos del régimen, pero no podrá computarse como inversión en activos computables para cumplir con las metas mínimas.
En paralelo, se habilita la cesión de participaciones o ingreso de nuevos miembros. La operación deberá ser notificada a la autoridad de aplicación en un plazo de 15 días corridos desde su inscripción, contando el organismo con 30 días corridos para formular observaciones.
Además, se autoriza expresamente la reorganización societaria mediante la transferencia integral de activos y obligaciones hacia una Sociedad Anónima (SA) o Sociedad Anónima Unipersonal (SAU). Esta transferencia mantendrá la fecha de adhesión original y sus derechos sin considerarse una nueva adhesión al RIGI.
La normativa también adecua las condiciones del Banco Central (BCRA) para el acceso al mercado de cambios. Ahora se permite computar como divisas liquidadas no solo las ingresadas directamente por el VPU, sino también aquellas provenientes de aportes de no residentes o endeudamientos externos liquidadas por accionistas o socios.
Sobre este aspecto, el decreto determinó que para ser consideradas, los fondos deben destinarse de forma efectiva al Proyecto Único y contar con registros contables que garanticen su trazabilidad.


