
Buenos Aires recuperó capacidad de endeudamiento y tiene por delante una oportunidad para convertirla en inversión de largo plazo. La propuesta es utilizar el crédito para desarrollar una política conjunta de vivienda y transporte, con obras que atraviesen gobiernos y permitan ampliar el acceso a la vivienda, mejorar la conectividad y distribuir oportunidades en la Ciudad.
El crédito fue y sigue siendo una de las grandes herramientas del desarrollo. Permite anticipar recursos, realizar ahora aquello que de otra manera demoraría décadas y distribuir en el tiempo el costo de obras que también serán utilizadas durante décadas.
Buenos Aires tiene hoy una oportunidad particular. La reducción de su endeudamiento le devuelve capacidad para buscar financiamiento y elegir cuándo, cuánto y, sobre todo, para qué tomarlo.
Estar desendeudado no debería ser solamente una virtud contable. Debería ser una oportunidad.
Porque una Ciudad que tiene capacidad de crédito recupera también capacidad para transformarse, Buenos Aires sabe hacerlo y debe hacerlo.
Muchas de las grandes obras que hoy forman parte de su infraestructura fueron realizadas mediante financiamiento y, además, atravesaron gobiernos de distinto signo político. Ése es un dato que merece ser reconocido porque demuestra algo que muchas veces la política argentina olvida; una política pública puede comenzar con un gobierno, continuar con otro y ser terminada por un tercero.
Las obras del Arroyo Maldonado son un buen ejemplo. Las gestiones para obtener financiamiento internacional comenzaron durante el gobierno de Aníbal Ibarra y las culmino Mauricio Macri.
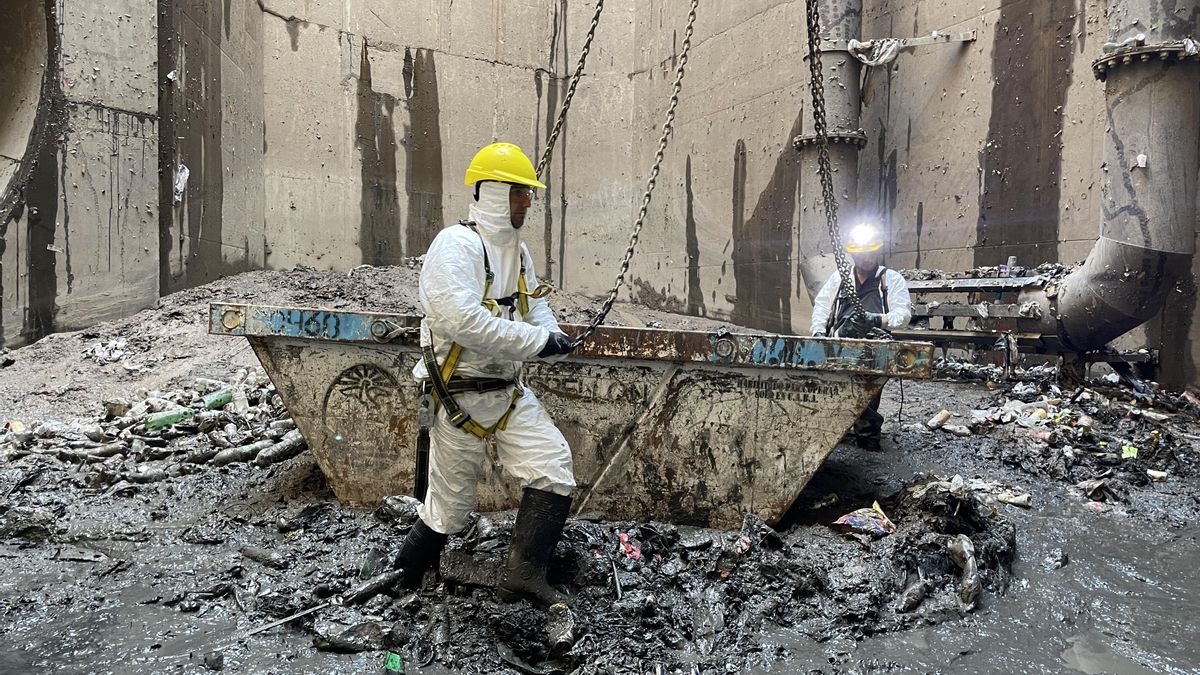
Algo semejante ocurrió con el sistema hidráulico, para prevenir inundaciones, de La Boca y Barracas. Las obras fueron concebidas y desarrolladas en distintas etapas y atravesaron sucesivas gestiones (De La Rua, Ibarra, Macri) hasta completar un sistema de conductos y estaciones de bombeo que modificó sustancialmente la relación histórica de esos barrios con las sudestadas y las inundaciones.
Y las grandes obras de saneamiento de la cuenca Matanza-Riachuelo vuelven a mostrar la misma lógica a escala metropolitana: créditos internacionales gestionados por el Estado nacional y proyectos que atravesaron gobiernos diferentes hasta convertirse en infraestructura indispensable para la Ciudad y el conurbano. La obra sanitaria más grande hecha en el país desde la creación OSN.
¿Qué quedó de aquellas deudas? Obras, túneles, conductos, estaciones de bombeo, sistemas de saneamiento, barrios mejor protegidos.
El transporte público ofrece otro ejemplo. Buenos Aires utilizó financiamiento para incorporar material rodante y modernizar el subte, y la futura Línea F vuelve a plantear la posibilidad de utilizar esa herramienta para construir infraestructura que será utilizada durante décadas.
Las obras duran mucho más que el préstamo que ayudó a construirlos. Si varias generaciones van a utilizar esa infraestructura, también resulta razonable distribuir su costo a lo largo del tiempo.
El crédito permite eso, trae al presente recursos futuros para construir bienes que también servirán en el futuro.
¿Entonces por qué no utilizar esa capacidad para enfrentar uno de los mayores problemas estructurales que todavía tiene Buenos Aires? La vivienda
- La deuda de la Ciudad está en un piso histórico. Al cierre de 2025 el stock total fue de USD 1.775 millones, 65 % menos que el pico de 2017 (USD 5.018 millones) y un nivel comparable al de fines de los noventa.
- Los vencimientos son acotados. Entre el segundo semestre de 2026 y 2031 la Ciudad debe pagar USD 1.348 millones en total (USD 730 millones de capital y USD 618 millones de intereses). Salvo 2027, ningún año exige más de USD 340 millones.
- El peso sobre el presupuesto es mínimo. Los intereses de 2027 equivalen a cerca del 1,1 % del presupuesto 2026. Según el propio GCBA, en 2019 los intereses llegaban al 9,4 % del presupuesto.
- El mercado lo convalida. La Ciudad tiene la calificación máxima en escala nacional de S&P y de Moody’s, colocó USD 500 millones a 10 años al 7,375 % con ofertas por USD 3.000 millones, y la Legislatura autorizó hasta USD 1.350 millones para la Línea F con 56 votos sobre 57 presentes.
- Hay espacio para financiar obra estratégica. Aun tomando la totalidad de la autorización para la Línea F, la deuda financiera tocaría un máximo cercano a USD 2.800 millones hacia 2030: por debajo de cualquier año del período 2016-2020 y 24 % por debajo del pico de 2017.
La Ciudad podría plantearse una operatoria extraordinaria de financiamiento de largo plazo destinada a ampliar decididamente las oportunidades de acceso a la vivienda y, simultáneamente, continuar mejorando y extendiendo el transporte público.
Vivienda y transporte deberían formar parte de una misma estrategia de desarrollo urbano.
El financiamiento permitiría reunir recursos para construir viviendas, recuperar inmuebles ociosos, urbanizar villas y generar mecanismos de acceso para sectores que hoy, aun teniendo ingresos, encuentran prácticamente cerrado el camino hacia una vivienda propia.
Construir viviendas lejos del transporte puede significar trasladar la desigualdad. Y construir transporte sin política habitacional puede provocar el efecto contrario: el Estado mejora un barrio, aumenta el valor del suelo y quienes vivían allí terminan sin poder pagarlo.
Por eso ambas inversiones deberían caminar juntas. Donde llega el transporte, debería llegar también la vivienda.
Una nueva línea de subte no es solamente un túnel entre dos puntos. Puede convertirse en un corredor de desarrollo: viviendas, comercios, escuelas, espacios verdes, servicios y nuevas actividades económicas alrededor de sus estaciones.
La futura Línea F ofrece una oportunidad particularmente interesante. Su recorrido puede mejorar la integración del sur con el centro y con el resto de la red. Pero la pregunta debería ser más ambiciosa:
¿Qué ciudad podemos construir alrededor de esa inversión? Porque la desigualdad urbana no se mide solamente en pesos, también se mide en minutos. La vivienda determina dónde podemos vivir. El transporte determina a qué ciudad podemos acceder.
Articular ambos significa distribuir oportunidades y, al mismo tiempo, generar economía. La construcción moviliza trabajadores, profesionales, cooperativas, pequeñas y medianas empresas y proveedores. El transporte reduce tiempos de viaje, conecta actividades y amplía las posibilidades de desarrollo de los barrios.
Una Buenos Aires desendeudada no debería significar renunciar al credito. Debería significar haber recuperado la posibilidad de elegir cuándo, cuánto y para qué tomarlo.
Porque haber ordenado las cuentas tiene un enorme valor, pero ese valor no debería agotarse en una planilla.
La pregunta empieza a ser por qué no lo estamos haciendo. Ésta es también una apelación al Gobierno de la Ciudad. A animarse. A convocar. A construir un gran acuerdo alrededor de la vivienda y el transporte. A recuperar el crédito como instrumento de transformación urbana.
La vivienda no admite demasiadas dilaciones. Cada año que pasa significa familias que destinan una porción mayor de sus ingresos al alquiler, jóvenes que postergan su independencia, trabajadores que se alejan de los lugares donde trabajan y sectores medios y populares para quienes la vivienda propia deja de ser un proyecto difícil para convertirse directamente en una imposibilidad.
Hace falta una política activa, creativa y de escala. Pero, sobre todo, hace falta un acuerdo de Ciudad.
Gobierno y oposición, organismos públicos, universidades, organizaciones sociales, cooperativas, entidades profesionales, trabajadores, desarrolladores y sistema financiero deberían ser capaces de construir algunos consensos básicos que sobrevivan a los calendarios electorales.
Porque una política habitacional capaz de transformar estructuralmente Buenos Aires no puede pensarse para cuatro años. Necesita diez, quince, veinte. Y tenemos antecedentes que demuestran que es posible. Un gobierno puede imaginar una obra, otro conseguir su financiamiento, otro ejecutarla y quizás otro inaugurarla.
Si la política pública es buena, poco importa quién corte la cinta. La Ciudad ganó.
Ahí aparece un círculo virtuoso que deberíamos recuperar: la certeza de que aquello que comienza va a continuar y no será otra vez el péndulo que vuelve para romper lo construido.
Por eso una política de vivienda y transporte debería proponerse desde el comienzo como un acuerdo capaz de atravesar gobiernos. No para borrar las diferencias políticas, sino para establecer certezas colectivas que permanezcan por encima de ellas.
Una Ciudad con capacidad financiera obtiene recursos de largo plazo. Los transforma en viviendas, transporte e infraestructura. Construye mientras paga. Cuando termina de pagar, la obra permanece y recupera capacidad para iniciar otra etapa.
Crédito, inversión, obra, pago, nueva capacidad de inversión. No una rueda de deuda eterna., sino un círculo virtuoso de certezas.
La Ciudad tiene un stock de deuda bajo, vencimientos manejables, ahorro operativo, la máxima calificación local y acceso probado a los mercados. La cuestión ya no es si puede tomar deuda, sino en qué. La colocación de mayo de 2026 se destinó a mejorar el perfil de vencimientos; el mismo margen puede y debe ponerse al servicio de la inversión en infraestructura estratégica. Mientras tanto, la apertura de ofertas de la licitación de la Línea F se postergó reiteradamente (de abril a julio, luego a septiembre y ahora a octubre de 2026): el cuello de botella no es el financiamiento sino la ejecución
Buenos Aires, tiene capacidad institucional, experiencia acumulada y posibilidades financieras. Lo que necesita es decisión política, creatividad y un acuerdo suficientemente amplio como para comprender que una política de veinte años no pertenece al gobierno que la inicia.
Es permitirnos nuevamente soñar e imaginar una ciudad más hermosa porque será una ciudad justa,
El autor es director del Instituto de Vivienda de la Ciudad de Buenos Aires (IVC).
Fuente de datos:
“Stock de deuda del Gobierno de la ciudad de buenos aires, años 1996/2025.”
“Perfil de amortizaciones e intereses 2026/2031 y resto estimado sobre stock estimado al 30/06/26.”
Dirección General de crédito Público del Gobierno de a Ciudad de Buenos Aires.


